La capacité des assurances à absorber les dégâts liés aux catastrophes naturelles et aux risques nouveaux est devenue une préoccupation courante pour les ménages, les entreprises et les décideurs publics car elle touche directement la vie quotidienne et la résilience des territoires.
Sommaire
Pourquoi la question de la capacité des assurances revient si souvent ?
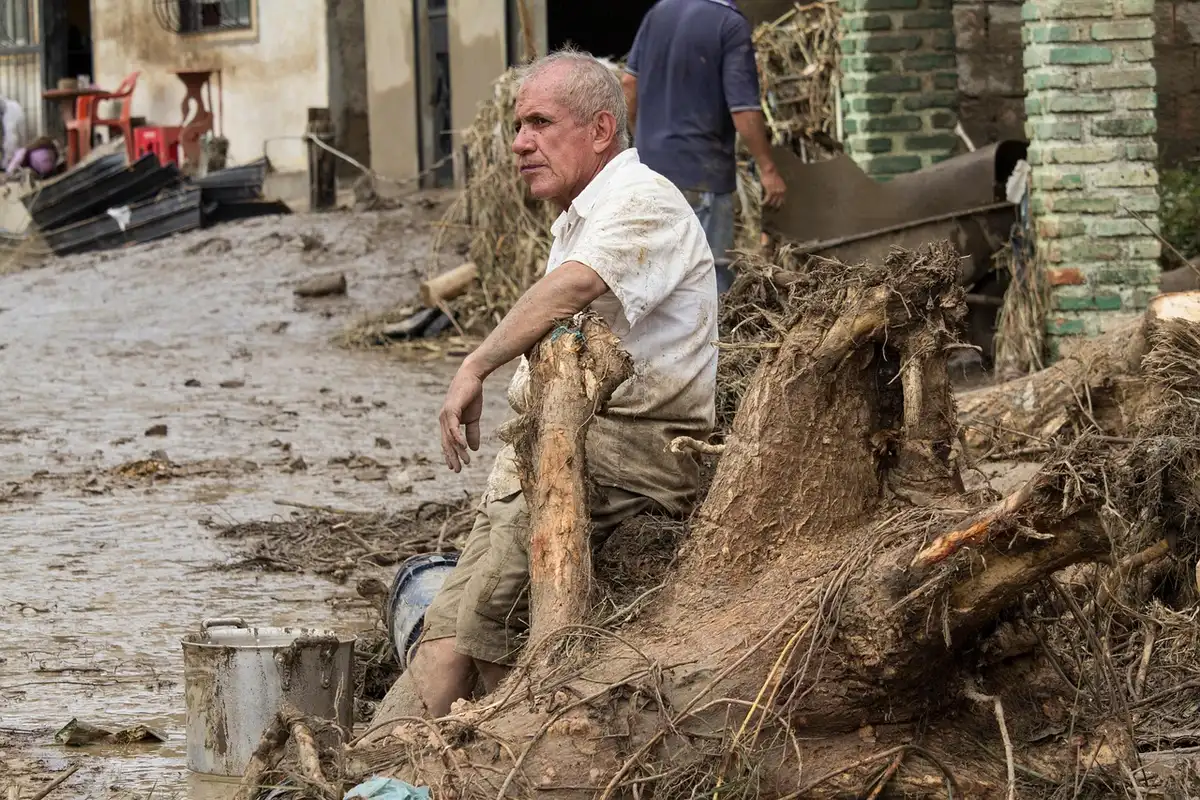
Les événements extrêmes — inondations répétées, sécheresses sévères, tempêtes plus intenses — mettent en lumière une tension entre fréquence des sinistres et capacité financière des assureurs. Les contrats d’assurance fonctionnent sur un principe de mutualisation : les cotisations collectées servent à indemniser les sinistrés. Quand les sinistres sont plus fréquents ou plus coûteux, ce mécanisme devient plus fragile et pose des questions d’équité et de pérennité.
Quelles sont les contraintes concrètes auxquelles font face les compagnies d’assurance ?
Plusieurs limites se manifestent en parallèle. D’abord la pression sur les résultats financiers : des sinistres massifs entraînent des paiements importants, qui peuvent réduire les réserves. Ensuite la difficulté de tarification : augmenter les primes rend la couverture inaccessible à certains assurés, mais ne pas les augmenter menace la solvabilité. Enfin la concentration des risques sur des zones vulnérables peut conduire à des pertes corrélées, difficiles à mutualiser.
Quels outils les assureurs et réassureurs utilisent-ils pour tenir le choc ?
Assureurs et réassureurs combinent plusieurs leviers pour continuer à couvrir les risques, sans pour autant garantir une solution universelle. Parmi ces leviers, on retrouve la diversification géographique des portefeuilles, l’ajustement des tarifs, la limitation ou la clarification des garanties, et le recours aux marchés de réassurance ou aux instruments de transfert de risque (titrisations, obligations catastrophes). Ces outils permettent de répartir une partie du risque sur d’autres acteurs financiers, mais exigent des évaluations de risque robustes et une gestion prudente du capital.
Principales mesures pratiques adoptées par les assureurs
- Rehausser les primes pour refléter mieux le risque réel dans certaines zones.
- Introduire ou préciser des exclusions pour des événements spécifiques.
- Promouvoir des dispositifs de prévention et d’adaptation auprès des assurés.
- Recourir à la réassurance et aux marchés financiers pour partager les pertes exceptionnelles.
- Encourager la diversification des lignes d’activité et des territoires couverts.
Quelles sont les limites de ces stratégies ?
Augmenter les primes ou exclure des risques peut protéger l’équilibre financier d’une compagnie, mais cela peut aussi créer de l’« underinsurance » : des propriétaires ou entreprises non assurés ou insuffisamment couverts. La réassurance transfère le risque, mais ne l’élimine pas ; lors d’un épisode extrême et global, la capacité du marché de réassurance peut elle-même être mise à l’épreuve. Par ailleurs, la modélisation des risques repose sur des hypothèses qui peuvent devenir obsolètes face à des évolutions climatiques rapides, ce qui complexifie la tarification et la provision.
Que peuvent faire les pouvoirs publics et les collectivités ?
Les acteurs publics jouent un rôle clé pour maintenir l’accès à la couverture et limiter les effets sociaux des catastrophes. Ils peuvent instaurer des mécanismes de garantie ou de réassurance publique pour les risques systémiques, subventionner des primes pour les populations les plus vulnérables, ou imposer des normes et investissements en prévention (aménagement, ouvrages, systèmes d’alerte). La coordination entre politiques publiques et marchés d’assurance est souvent nécessaire pour éviter que la charge du risque ne repose exclusivement sur les assureurs privés.
Que pouvez-vous faire en tant que particulier ou dirigeant d’entreprise ?
Il est utile d’adopter une démarche proactive : vérifier les garanties et exclusions de vos contrats, estimer votre niveau d’exposition, et, si possible, investir dans des mesures de prévention (renforcement des biens, drainage, systèmes d’alerte). Documenter et actualiser votre dossier de sinistre facilite les indemnisations. Enfin, comparez les offres et renseignez-vous sur les dispositifs publics locaux qui complètent la couverture privée.
Erreurs courantes à éviter
Parmi les erreurs fréquemment observées, il y a la sous-estimation du risque personnel — croire que « ça n’arrive pas chez moi » —, la lecture superficielle des conditions générales (où figurent souvent exclusions et franchises), et l’attente d’une intervention publique automatique après chaque catastrophe. Croire que l’assurance résout tout sans action de prévention est une autre illusion dangereuse.
Quel avenir pour l’assurance face à l’augmentation des risques ?
L’industrie de l’assurance devrait rester capable d’indemniser dans de nombreux scénarios, mais elle évoluera : tarification plus fine, sélectivité accrue, renforcement des liens avec la prévention et les politiques publiques. La durabilité du modèle reposera sur un équilibre entre accessibilité des garanties, viabilité financière des assureurs et volonté collective d’investir dans la réduction du risque. Pour vous, cela signifie suivre l’évolution des offres, anticiper les ruptures possibles et prendre part aux efforts de résilience sur votre territoire.
FAQ
Peut-on encore assurer une maison située en zone à risque élevé ?
Oui, dans de nombreux cas il reste possible d’assurer un bien exposé, mais les conditions peuvent évoluer : hausses de prime, franchises plus fortes, ou obligations de mise en conformité. Il est conseillé de vérifier les polices proposées et d’évaluer les mesures de prévention qui peuvent améliorer l’insurabilité.
La réassurance suffit-elle à protéger les compagnies d’assurance contre les catastrophes majeures ?
La réassurance aide à répartir les pertes, mais elle n’offre pas une garantie absolue face à des événements extrêmes et simultanés à grande échelle. Son efficacité dépend de la capacité du marché mondial et des modèles de risque utilisés par les acteurs.
Que faire si une garantie est exclue de mon contrat après un sinistre ?
Commencez par relire attentivement les conditions générales et demandez des explications écrites à votre assureur. Si le différend persiste, vous pouvez solliciter un médiateur assurance ou obtenir un avis juridique pour vérifier la conformité de la décision au regard du contrat et du droit applicable.
Articles similaires
- L’assurance multirisque habitation pour étudiant : en quoi consiste-t-elle ?
- Les héritiers peuvent-ils connaître le bénéficiaire d’une assurance vie après un décès ?
- Assurance décès et invalidité : quelles garanties pour protéger vos proches ?
- La fiscalité de l’assurance vie en cas de succession en 2022
- Tout savoir sur la contestation de la clause bénéficiaire d’une assurance vie

Alice Grimaldi est passionnée par les dynamiques entrepreneuriales et l’impact de la réglementation sur les entreprises.