L’analyse des écarts budgétaires est souvent présentée comme un simple exercice comptable, mais bien conduite elle devient un levier de pilotage opérationnel et stratégique. Comprendre pourquoi un poste dérape, comment prioriser les actions et quels outils rendre fiables ces analyses change la façon dont vous prenez des décisions financières au quotidien.
Sommaire
Pourquoi l’analyse des écarts budgétaires doit dépasser la seule mesure numérique
Regarder la différence entre un budget et le réalisé n’est qu’une étape. Le vrai enjeu est d’interpréter ces écarts pour en tirer des actions pertinentes. Un écart « favorable » sur les coûts peut masquer une perte de qualité ou une baisse d’investissement; un écart « défavorable » sur les ventes peut provenir d’un problème de tarification, de distribution ou de saisonnalité.
Concrètement, il faut relier les écarts aux processus opérationnels, aux décisions managériales récentes et au contexte externe. Sans cette mise en perspective, vous risquez d’ajuster le budget à court terme sans résoudre la cause racine, ce qui répétera les mêmes erreurs lors de la période suivante.
Méthodes pratiques pour analyser les écarts budgétaires
Plusieurs approches coexistent et chacune répond à un besoin différent en matière de pilotage.
| Approche | Usage typique | Limites |
|---|---|---|
| Budget statique | Contrôle simple sur période fixe | Peu adapté si les volumes ou les prix varient fortement |
| Budget flexible | Comparaison ajustée au niveau d’activité réel | Demande des hypothèses sur les comportements coûts/volume |
| Budget roulant | Actualisation continue pour garder une visibilité 12–18 mois | Exige des processus disciplinés et du temps |
Au-delà du choix de la méthode, privilégiez l’analyse en deux temps : d’abord quantifier l’écart (montant, pourcentage), puis décomposer cet écart entre éléments contrôlables (efficacité, prix) et non contrôlables (marché, facteurs macro). Cette décomposition aide à prioriser les actions et à assigner des responsabilités.
Quels outils utiliser pour fiabiliser et accélérer l’analyse ?
Les outils ne remplacent pas la méthode mais ils transforment la cadence et la qualité des diagnostics.
Tableurs : polyvalence mais risques
Excel ou équivalents restent indispensables pour des analyses ad hoc et des simulations rapides. En pratique, on constate souvent des modèles trop complexes et mal documentés qui deviennent des points de fragilité. Si vous utilisez des tableurs, soignez la traçabilité des formules et la validation des sources de données.
Solutions d’analyse et intégration des systèmes
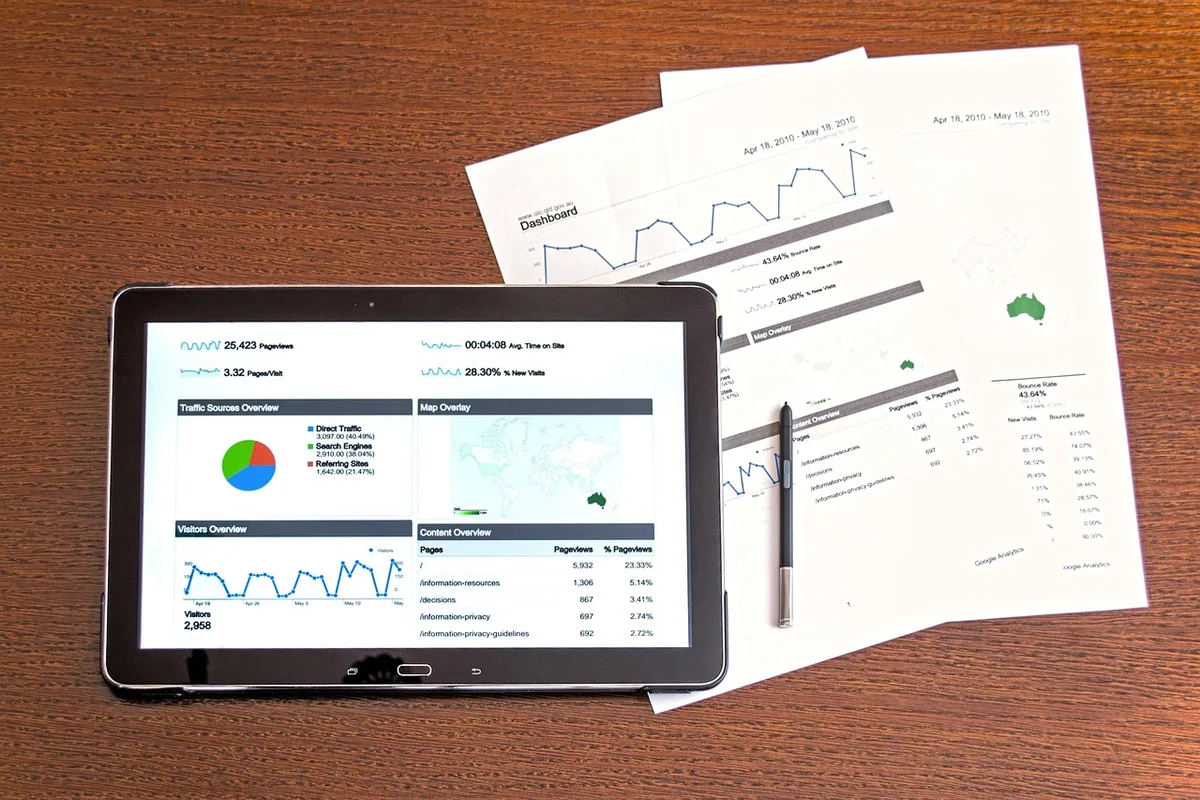
Des plateformes d’analyse et des systèmes intégrés permettent d’automatiser la collecte, de consolider les données et de produire des tableaux de bord. Leur valeur apparaît surtout lorsqu’ils sont accompagnés d’une gouvernance des données : modèles de coûts clairs, définitions uniques des indicateurs et processus de réconciliation entre comptabilité et opérationnel.
Automatisation et analyses avancées
Automatiser des restitutions périodiques réduit les erreurs manuelles et libère du temps pour l’interprétation. Certaines équipes utilisent aussi des méthodes analytiques pour repérer des anomalies ou pour simuler l’impact d’un scénario. Ces techniques sont utiles, à condition d’en comprendre les limites et d’éviter de confondre corrélation et causalité.
Erreurs courantes à éviter lors de l’analyse des écarts budgétaires
- Se focaliser uniquement sur le signe de l’écart sans chercher la cause profonde.
- Comparer des données non homogènes faute de définitions communes entre services.
- Reporter systématiquement des ajustements correctifs sans mesurer leur impact ultérieur.
- Confondre bruit et signal en analysant trop fréquemment des variations mineures.
Comment intégrer l’analyse des écarts au pilotage et à la décision ?
Pour que l’analyse devienne action, adoptez quelques règles simples mais efficaces. Définissez des seuils matérialisés : seuls les écarts au-delà d’un pourcentage ou d’un montant déclenchent une revue approfondie. Associez des responsables pour chaque ligne du budget afin qu’une personne soit chargée d’expliquer les écarts et de proposer des plans d’action.
Adoptez une cadence adaptée : un suivi mensuel pour les postes sensibles, trimestriel pour les éléments stables. Impliquez les opérationnels lors des revues pour que les décisions soient réalisables et acceptées. Enfin, consignez les décisions prises et suivez leur effet sur les périodes suivantes : cette boucle de rétroaction transforme l’analyse en apprentissage organisationnel.
Articles similaires
- Prévoir la santé financière des entreprises malaisiennes : stratégies pour réussir en 2026
- Les actions en attente de réponses : comment gérer efficacement vos demandes qualité ?
- Analyse financière 2026 : méthodes innovantes pour la rentabilité des entreprises malaisiennes
- Faut-il vendre les actions du Crédit Agricole ?
- Comment la CGLPL et le dessinateur M. Sapin dévoilent l’état des lieux d’enfermement ?

Élise Rambaud est une rédactrice spécialisée en emploi et formation, passionnée par l’actualité des compétences et des opportunités professionnelles.