L’analyse des états financiers est devenue un outil incontournable pour les entreprises malaisiennes qui veulent piloter leur rentabilité et anticiper les risques de manière pragmatique. Dans cet article, je vous propose une lecture opérationnelle : méthodes accessibles, erreurs fréquentes à éviter, apports et limites des nouveaux outils, et façons concrètes d’utiliser les chiffres pour orienter vos choix stratégiques.
Sommaire
Pourquoi l’analyse des états financiers reste essentielle pour les dirigeants malaisiens ?
Au-delà de l’obligation réglementaire ou de la présentation aux investisseurs, l’analyse financière sert d’outil de diagnostic rapide. Elle vous permet d’identifier des tensions de trésorerie, des marges qui se rétrécissent ou des investissements qui n’apportent pas le rendement attendu. Pour une PME ou un groupe local, transformer un bilan et un compte de résultat en éléments d’action prend souvent moins d’effort que d’imaginer de nouvelles sources de revenus.
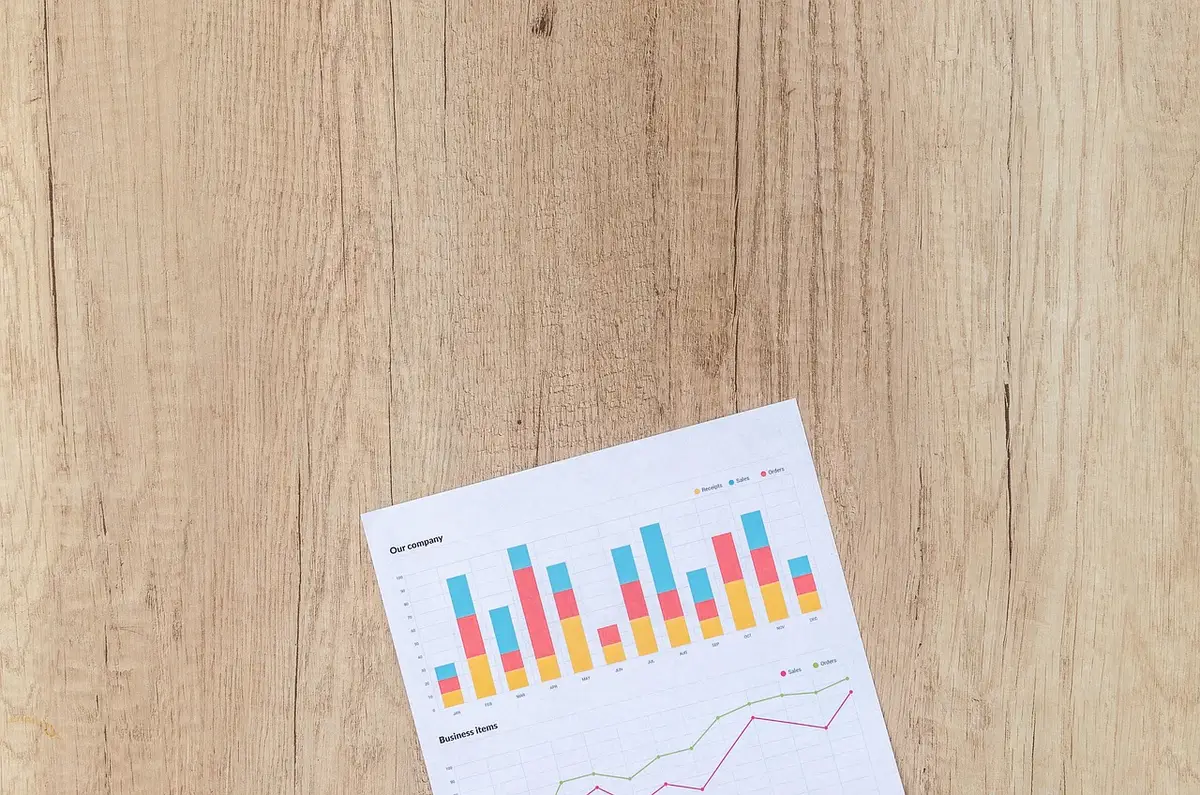
En pratique, l’analyse révèle non seulement où se trouve le problème mais souvent qui dans l’organisation en est responsable : production, approvisionnement, ventes ou gestion des stocks. Cette capacité à pointer des leviers concrets est ce qui distingue une analyse utile d’un simple exercice comptable.
Trois approches pratiques pour rendre l’analyse réellement utile au quotidien
1) Les ratios comme filtres opérationnels
Les ratios ne sont pas une fin en soi mais des signaux d’alarme. Plutôt que de mémoriser une longue liste, choisissez quelques indicateurs clés adaptés à votre activité — par exemple liquidité, rotation des stocks et marge opérationnelle — et suivez-les de façon récurrente. L’important est de définir des seuils d’action : quand un ratio sort de la zone « normale », quel plan d’intervention déployez-vous ?
2) L’analyse des tendances pour prioriser les mesures
Observer un chiffre isolé a peu d’intérêt. Comparez plusieurs périodes pour détecter une dérive progressive ou une amélioration durable. Une baisse lente de la marge brute sur trois trimestres appelle une enquête différente d’une chute ponctuelle liée à un événement unique.
3) Relier la performance financière aux opérations
Une bonne analyse relie les chiffres aux décisions métiers : campagnes marketing, politique de prix, politique d’achat, cadence de production. Quand la trésorerie est tendue, priorisez les actions qui libèrent du cash rapidement plutôt que celles à bénéfice à long terme, sauf si vous pouvez financer la transition.
Quels pièges éviter quand vous exploitez vos états financiers ?
- Interpréter un ratio sans contexte sectoriel ni saisonnalité.
- Se fier à des données non vérifiées ou mal classées, ce qui fausse toute analyse.
- Confondre volatilité ponctuelle et tendance structurelle.
- Ignorer l’impact des conditions de paiement fournisseurs et clients sur la trésorerie.
- Automatiser des rapports sans concevoir le plan d’action associé.
Comment la technologie transforme la lecture du bilan et du compte de résultat ?
Les outils modernes rendent l’information disponible plus vite et souvent sous une forme visuelle plus intuitive. L’accès en temps réel à des tableaux de bord permet d’anticiper les besoins de trésorerie, de simuler des scénarios et d’identifier des corrélations entre variables qui étaient auparavant difficiles à repérer.
Cependant, la technologie n’est pas une solution miracle. Un tableau de bord sophistiqué reste inefficace si les règles de saisie comptable sont mauvaises ou si personne n’est chargé d’interpréter régulièrement les alertes. La valeur ajoutée vient de la combinaison d’outils, de données propres et d’une gouvernance claire.
Intégrer l’analyse financière à la stratégie : conseils pragmatiques et limites
Pour qu’elle influence réellement la stratégie, l’analyse financière doit être embarquée dans le cycle décisionnel : budget, revue mensuelle, revue des investissements et pilotage commercial. Voici quelques pratiques qui fonctionnent dans les entreprises observées :
Rendre les indicateurs actionnables en associant à chaque alerte une personne responsable et un délai d’exécution. Prioriser les leviers : augmenter le prix n’est pas toujours la meilleure option si l’élasticité de la demande est élevée, alors que réduire les coûts fixes peut stabiliser la marge sur le long terme. Enfin, tester en petit : avant un changement massif, pilotez un projet pilote pour mesurer l’effet réel sur les comptes.
Reconnaissez aussi les limites : l’analyse financière ne remplace pas la connaissance client, ni l’anticipation des risques macroéconomiques. Elle doit être combinée à d’autres sources d’information pour des décisions robustes.
Petites habitudes à adopter pour améliorer votre analyse dès maintenant
Trois gestes simples et récurrents suffisent souvent pour améliorer la qualité de vos décisions : vérifier la cohérence des principales écritures comptables chaque mois, comparer vos marges par segment produit ou point de vente, et formaliser un scénario pessimiste pour la trésorerie. Ces pratiques, faciles à instaurer, réduisent les surprises et rendent l’analyse plus crédible aux yeux de vos partenaires financiers.
Articles similaires
- Accompagnement des entrepreneurs : le cabinet comptable, copilote stratégique au quotidien
- Comprendre la finance en 2026 pour les non-financiers : compétences clés pour un impact stratégique
- Analyse des écarts budgétaires en Turquie en 2026 : méthodes et bonnes pratiques
- Pourquoi 50 % des jeunes entreprises déposent le bilan en cinq ans et comment l’éviter ?
- Faut-il acheter l’action Société Générale en 2026 ?

Élise Rambaud est une rédactrice spécialisée en emploi et formation, passionnée par l’actualité des compétences et des opportunités professionnelles.